每年编预算的那两个月,财务部的邮箱里全是附件。销售报一版、生产改一版、采购再补一版,文件名从"预算表"变成"预算表-改",最后变成"预算表-最终-确认"。
这家生产制造企业用勤哲 Excel 服务器,把这件事整体搬进了系统,开发周期大约一个月。
预算难,不在于公式复杂,而在于参与的部门多、数据量大、来回调整的次数多。任何一个口径变动,都要把几十张表重新捋一遍。
散在个人电脑里的表格,最怕的就是这个"重"字:谁的版本最新说不清,改过的数对不上,汇总时只能靠人一条条核。

每年编预算的那两个月,财务部的邮箱里全是附件。销售报一版、生产改一版、采购再补一版,文件名从"预算表"变成"预算表-改",最后变成"预算表-最终-确认"。
这家生产制造企业用勤哲 Excel 服务器,把这件事整体搬进了系统,开发周期大约一个月。
预算难,不在于公式复杂,而在于参与的部门多、数据量大、来回调整的次数多。任何一个口径变动,都要把几十张表重新捋一遍。
散在个人电脑里的表格,最怕的就是这个"重"字:谁的版本最新说不清,改过的数对不上,汇总时只能靠人一条条核。
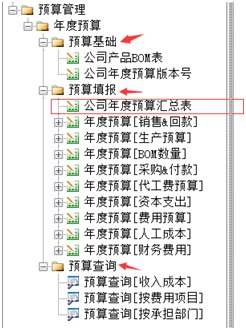
系统分两条主线:部门预算和公司汇总预算。前者由各业务部门填报,后者由财务口径汇总,两条线共用一份基础数据。
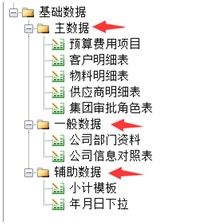
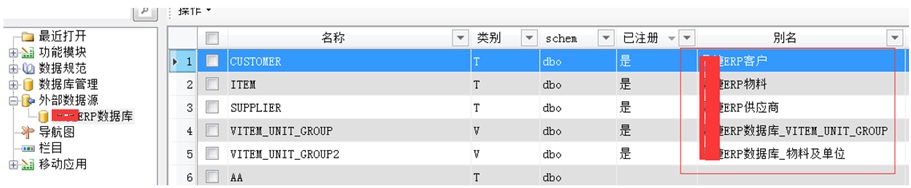
基础数据不自己造,而是从业务 ERP 里取。系统注册了外部数据源,把产品、物料、BOM、客户、供应商等信息集成进来。
这一步看着不起眼,实际决定了预算的可靠性。产品名、物料编码如果两套系统各说各话,编出来的预算和实际执行永远对不上。
勤哲基于 Excel,处理这类数据量大的表格有天然优势;更重要的是易学——财务、销售、生产、工程的老手,不用学编程就能上手,后期维护也不必依赖外部厂商。
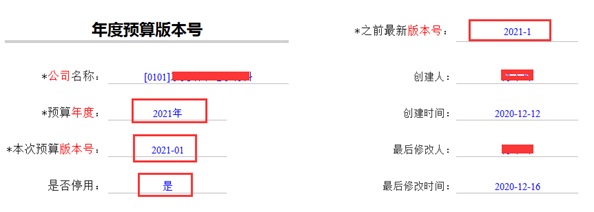
系统里第一件要建的东西不是表,是版本号。
预算版本号按公司分别维护,每家公司同时只能有一个"活动"版本。这意味着所有部门在同一时间填的,都是同一稿。
要比较不同稿之间的差异,切换版本号即可查看、对比汇总数据。上一版为什么多、这一版为什么少,摆在一起看就清楚了。
把"第几稿"变成一个明确的字段,比任何催办都管用。谁填的是旧版本,系统里一眼能看出来。
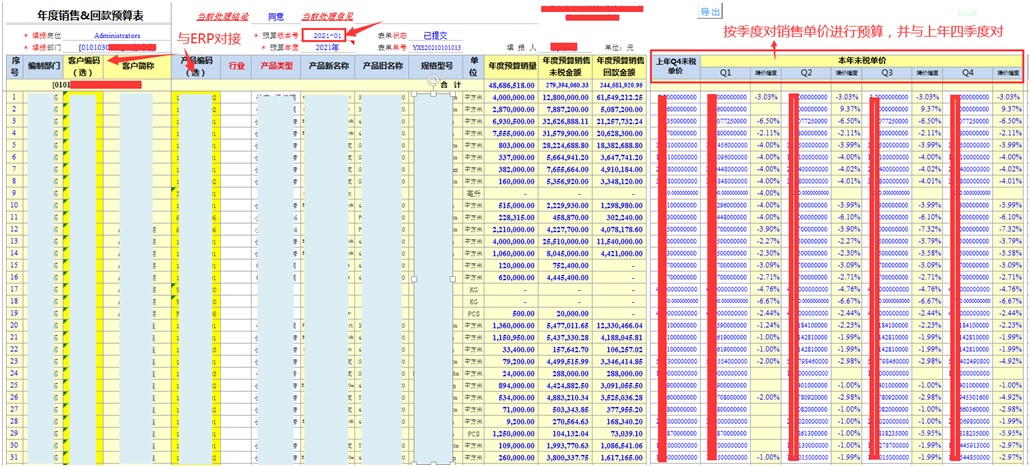
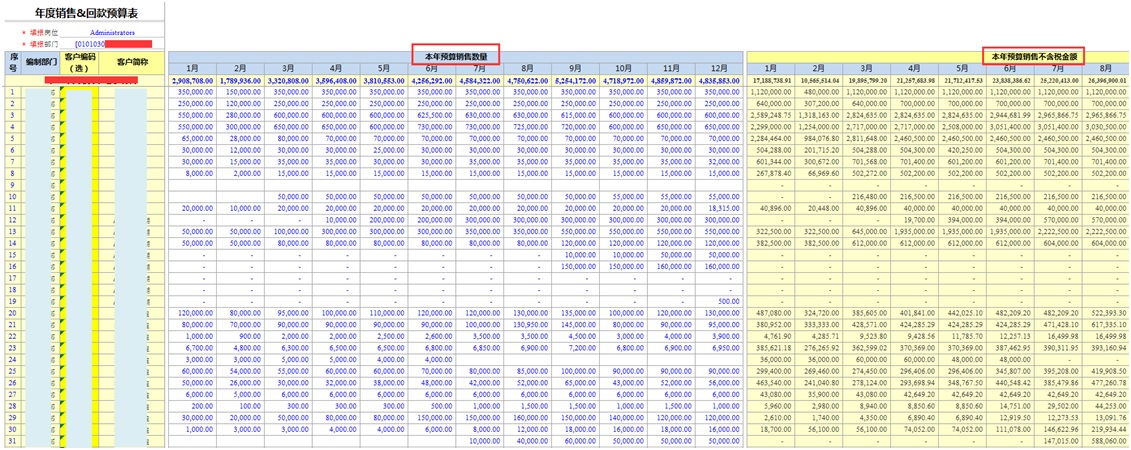
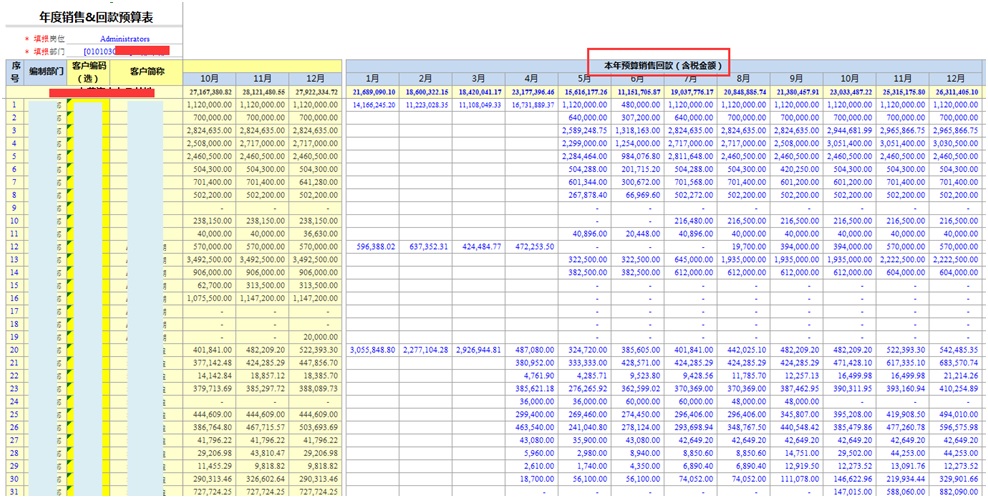
预算是从销售开始的。这家企业按公司产品和客户编制销售预算,把全年目标拆到每个月、每个产品、每个客户。
单价单独编,且按季度走。每一季的预算单价都要和上年第四季度的实际单价对比——涨价还是降价,幅度多少,写在表上,不能含糊。
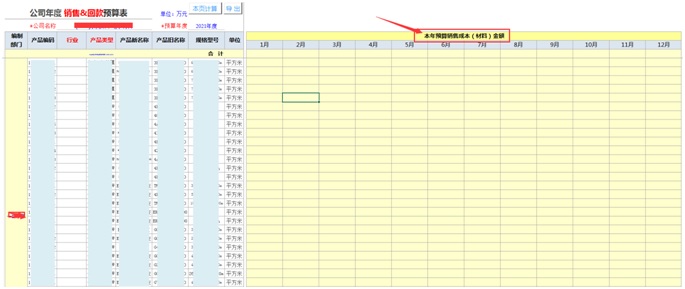
销售回款则是资金口径的预算,按月编制。有销售不等于有现金,这一层单独算,后面的现金流量表才有依据。
三张表连起来,才是完整的销售预算:卖多少、卖什么价、什么时候能收到钱。
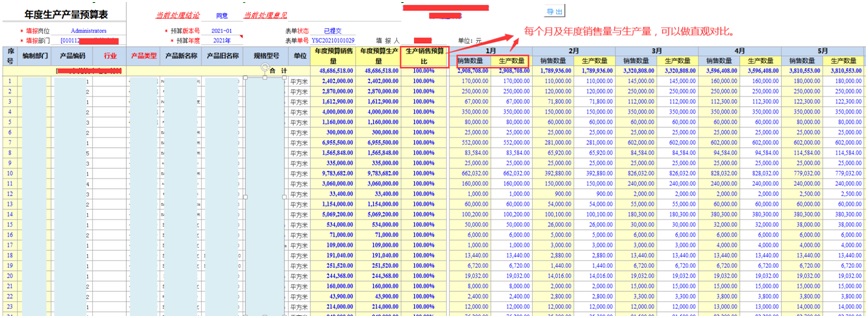
销售预算定完,生产预算接着上。生产数量默认等于销售数量,再考虑库存和生产周期做调整。
销售数据由系统自动带过来,不需要二次录入;需要调整的地方手工改,改完仍挂在这一版预算下。
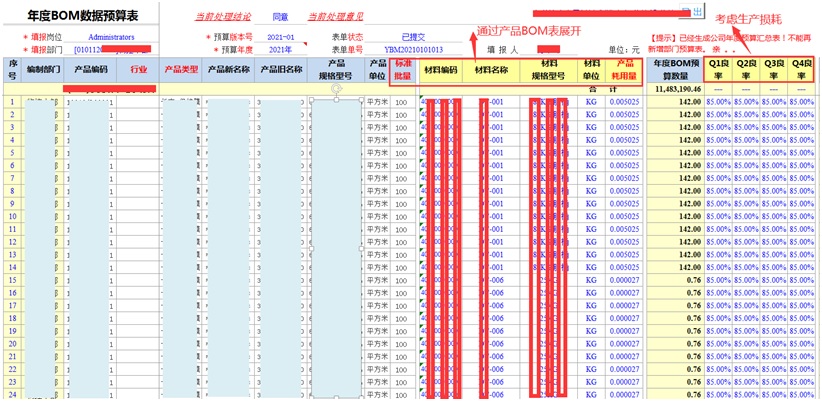
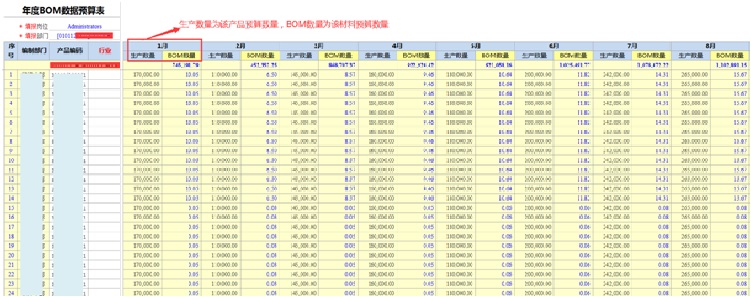
真正费工夫的是 BOM 展开。产品要用的自制半成品、外购材料,按 BOM 一层层拆开,数量自动算出来。
拆完还不算完,还要按季度考虑生产良率——计划生产多少,实际投料就得按良率往上浮。这一步做完,外购材料的预算数量才靠谱。
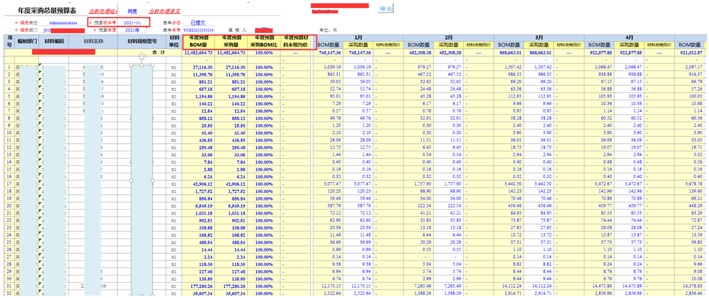
采购预算分两步走,这个顺序不能反。
第一步算总量。各种外购材料要买多少,得考虑安全库存和采购周期:库存还够用的少买,交期长的提前买。
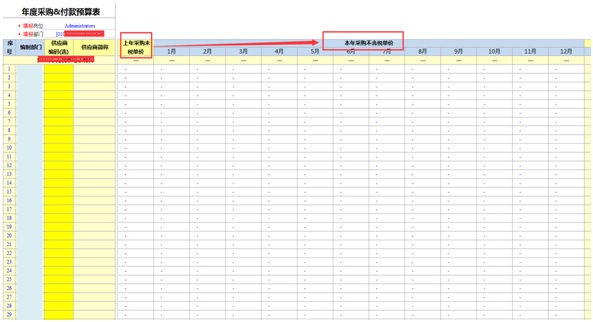
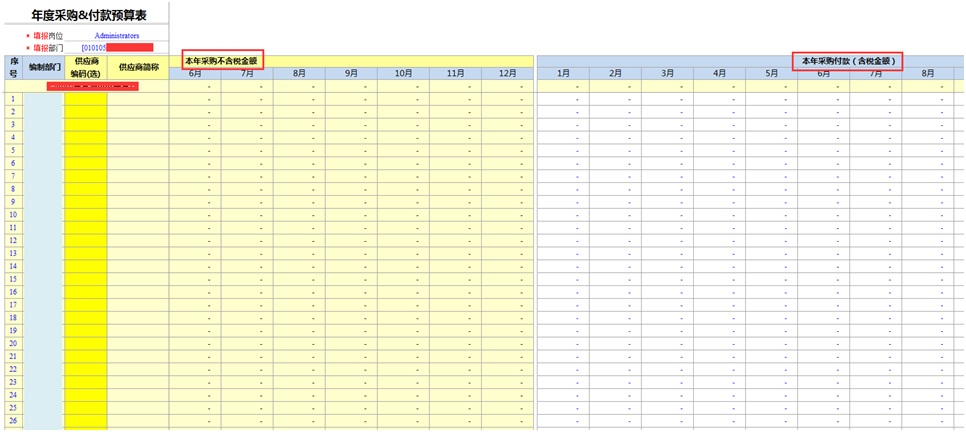
第二步才细化到供应商。同一材料可能有多家供应,每家供多少、什么价、怎么付款,逐一排出来。
单价按月编,每个月每个供应商每种材料各一个价,并与上年采购均价对比。价格谈得怎么样,数据会说话。
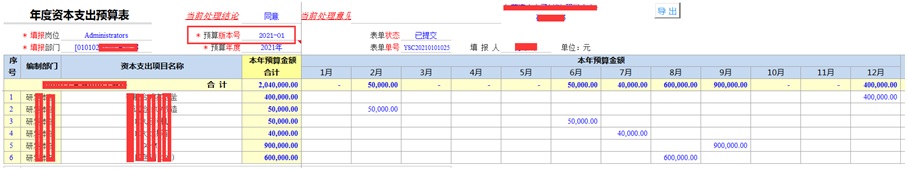
资本支出预算单独一条线,按部门职责范围分别编制。设备、工程这类投入不进日常采购,混在一起算容易失真。
费用预算按部门编,各部门在自己的职责范围内列支。这里有个容易被忽略的字段:付现属性。
折旧这类非付现费用,会计上要计成本,但不产生现金流出。编制时把它标出来,做资金预算时自动排除,现金流量表才不会被虚增。
人工成本预算不分散编,由人事部门统一做。人头的口径、薪酬的结构,只有人事最清楚。
但费用归属不能都算在人事头上。系统按各部门的费用属性自动分类,把人工成本拆回实际用工部门,部门费用才是完整的。
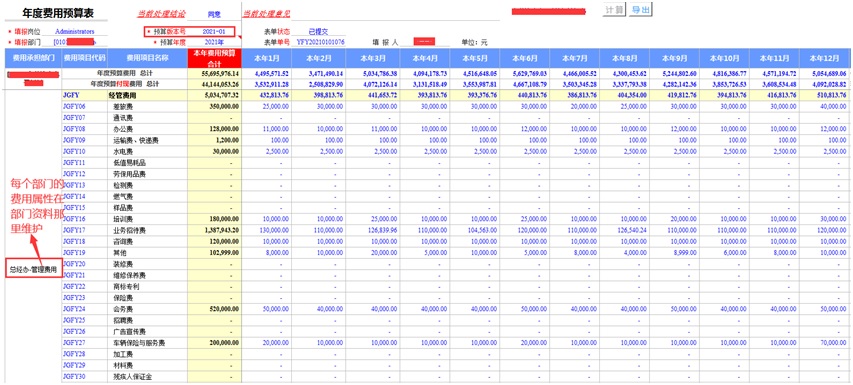
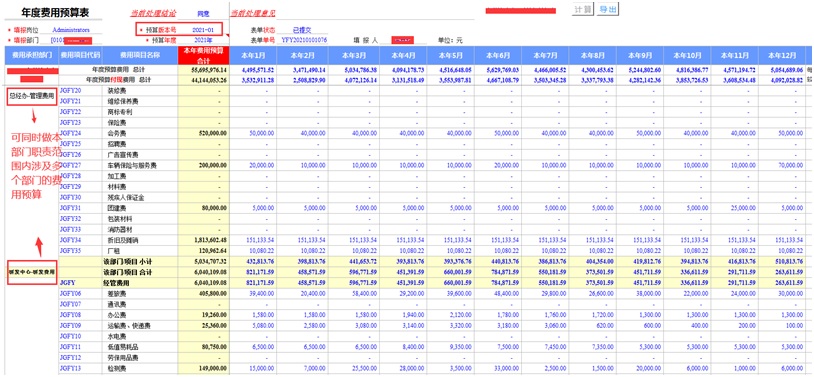
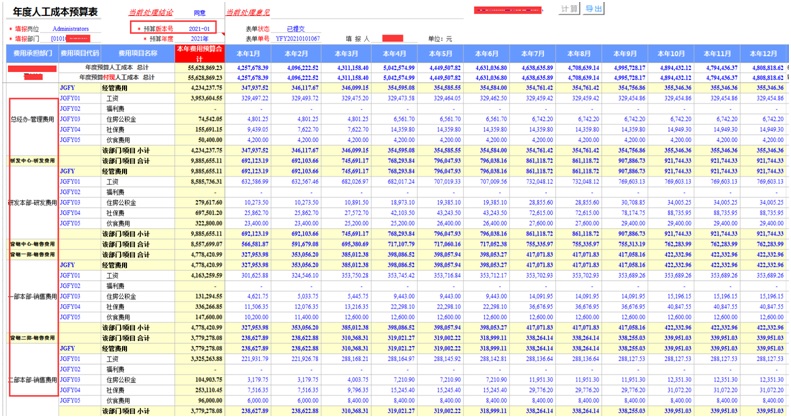
各部门编完,轮到预算管理部门——通常是财务——生成公司汇总预算。各部门数据由系统自动获取,不需要再发一轮邮件收表。这套归集由勤哲 Excel 服务器按预设规则自动完成,人只负责核对。
汇总生成的同时,这个预算版本号自动关闭,各部门的表单数据随之锁定。锁定这个动作很关键:预算一旦定稿,就不该再被悄悄修改。
锁定之后,系统自动生成利润表、现金流量表和资产负债表。三张表来自同一份数据,彼此勾稽得上。
成本也能倒算。系统根据采购价格,反推产品的生产材料成本和销售材料成本,毛利从哪来、被什么吃掉,表上看得见。
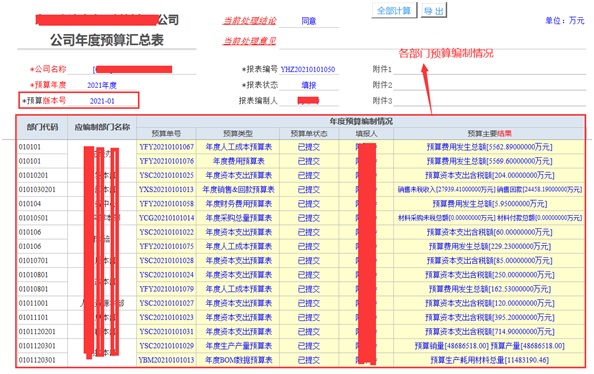
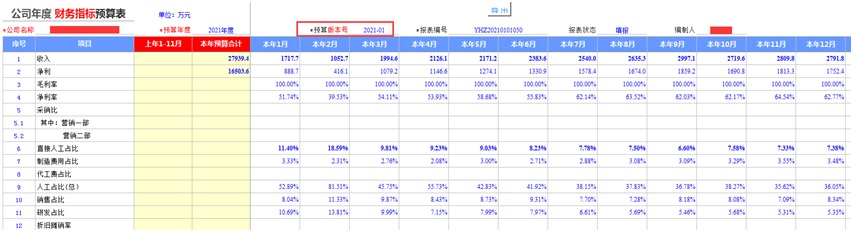
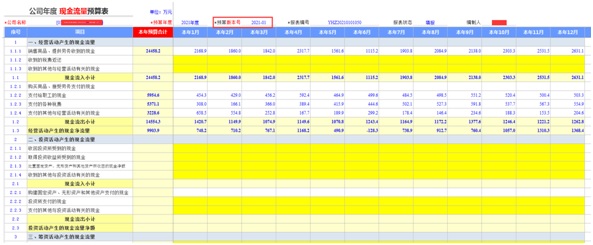
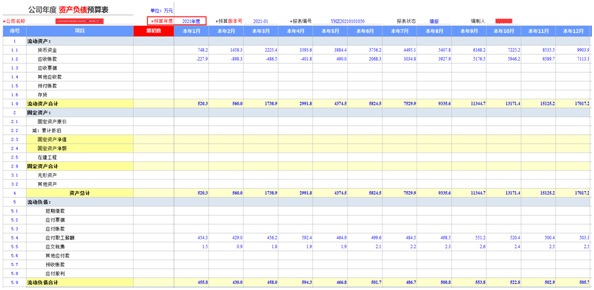
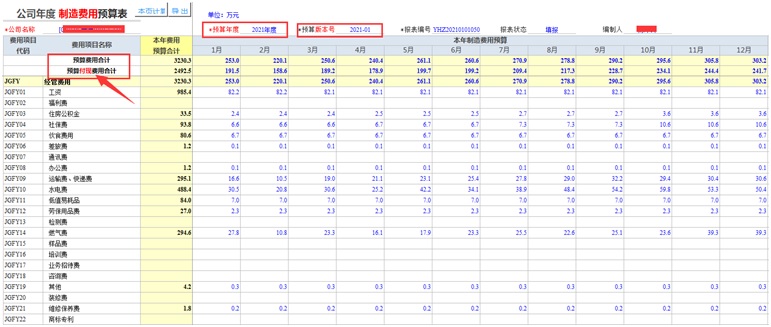
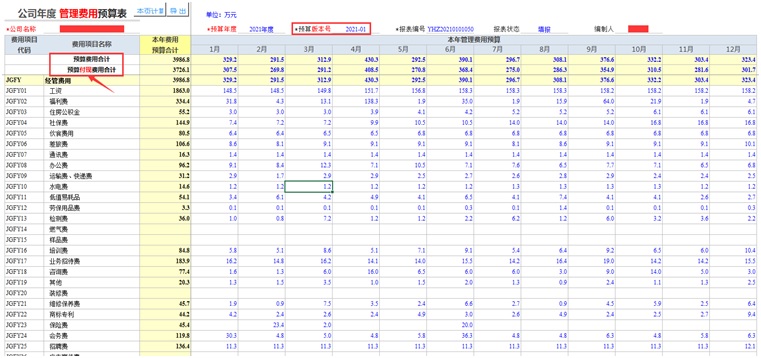
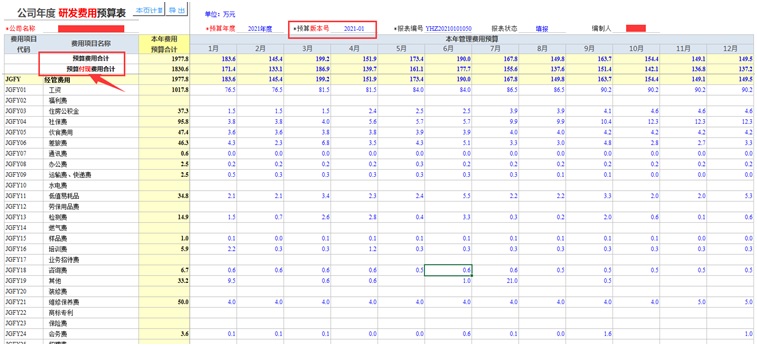
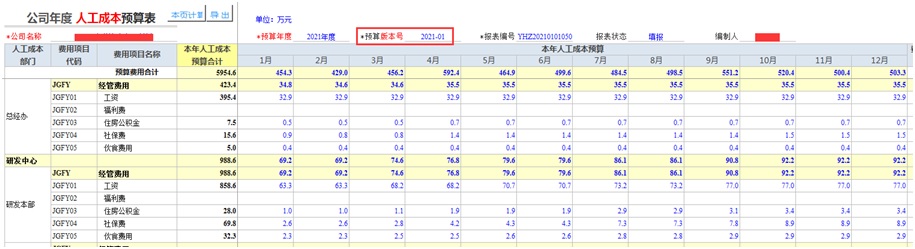
很多企业的预算编完就锁进抽屉,执行时另用一套账。这套系统留了两个查询入口,让预算能被反复使用。
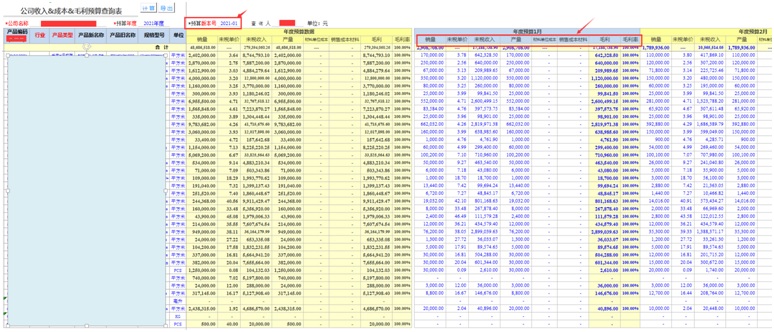
收入成本查询按月、按产品看收入、直接材料成本和毛利。哪个产品在赚钱、哪个在赔,不必等年终审计。
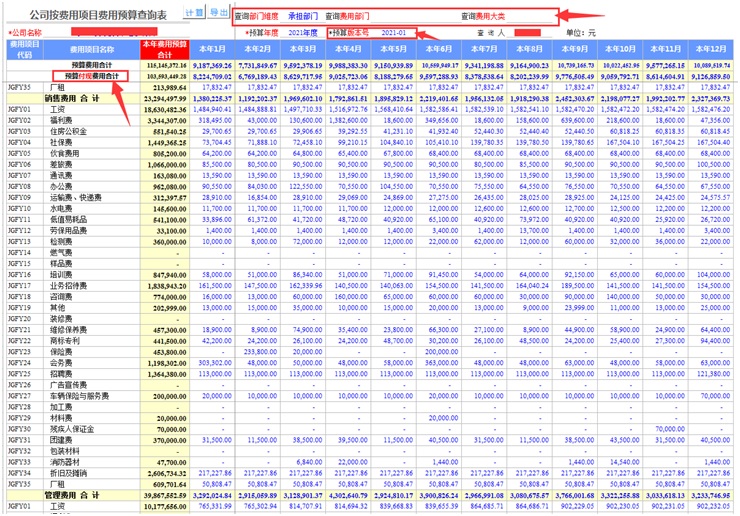
费用查询按承担部门和费用大类统计。哪个部门超支、哪类费用增长快,条件一设就能拉出来。
查询报表还能继续加。业务变了、关注点变了,加一张新表即可,不必等版本升级。
对这家企业来说,一个月的开发投入,换来的不只是一套编制工具,而是一套能反复被追问、被验证的经营口径。